Gửi tiết kiệm 12 tháng, nhưng đến tháng thứ 9 lại cần tiền. Câu hỏi đáng tính trước khi gửi là: nếu rút trước ngày đáo hạn, mình còn nhận được bao nhiêu tiền lãi?
Trong ví dụ dưới đây, giữ đủ 12 tháng thì nhận 27,5 triệu tiền lãi. Rút ở tháng thứ 9 chỉ còn khoảng 750 nghìn — ít hơn khoảng 19,9 triệu so với cùng 9 tháng đó tính theo lãi kỳ hạn. Tiền gốc vẫn còn; phần mất là tiền lãi.
Muốn tính ngay với khoản gửi của mình? Tính với số của tôi →
Ví dụ: 500 triệu, kỳ hạn 12 tháng
Một gia đình giả định gửi 500 triệu, kỳ hạn 12 tháng, lãi 5,5%/năm, nhận lãi cuối kỳ. Nếu rút trước hạn, phần đang dở được tính theo mức lãi không kỳ hạn giả định 0,2%/năm. Họ tính trường hợp phải rút sau 9 tháng.
Cả hai mức lãi đều là số để học cách tính, không phải biểu lãi suất của ngân hàng nào hôm nay. Đây là ví dụ công cụ tiền gửi có kỳ hạn mở sẵn, ở cách tính theo tháng: mỗi tháng tính là 1/12 năm.
Đáo hạn là ngày kỳ hạn kết thúc. Trong một kỳ, lãi chỉ tính trên tiền gốc; lãi chỉ sinh thêm lãi nếu bạn gửi tiếp cả gốc và lãi sang kỳ sau.
Giữ đủ kỳ: 27,5 triệu. Rút ở tháng 9: 750 nghìn
| Khoản 500 triệu, theo cách tính của công cụ | Tiền lãi |
|---|---|
| Giữ đủ 12 tháng, lãi 5,5%/năm | 27.500.000 ₫ |
| Rút sau 9 tháng: lãi thực nhận (0,2%/năm) | 750.000 ₫ |
| Cùng 9 tháng nếu được tính lãi kỳ hạn | 20.625.000 ₫ |
| Thiệt hại do rút trước hạn | 19.875.000 ₫ |
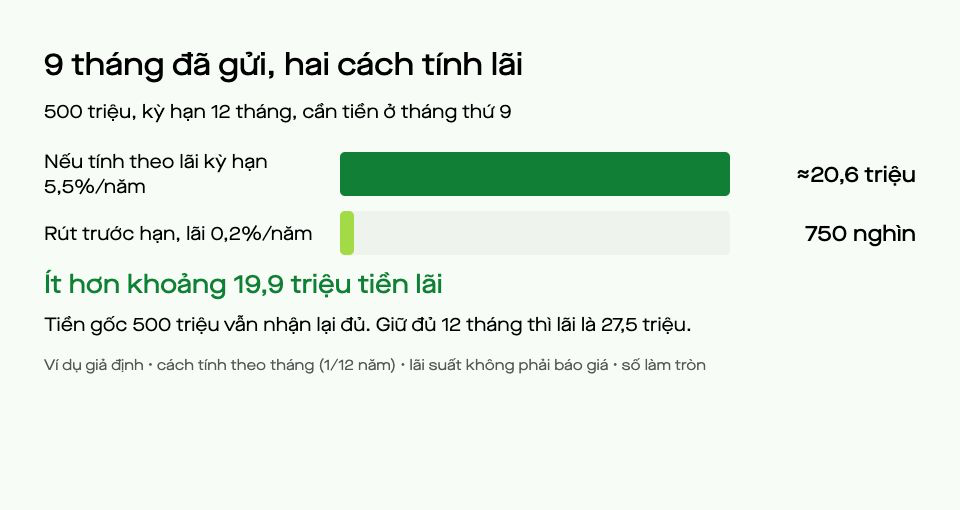
Sơ đồ minh họa cùng ví dụ; số trên hình làm tròn. Bảng phía trên giữ số tới đồng.
Con số 19,9 triệu so cùng 9 tháng bạn đã gửi: tính theo lãi kỳ hạn thì được 20,6 triệu, rút trước hạn thì chỉ được 750 nghìn. Nó không phải một khoản phí phạt trừ vào tiền gốc — trong mô phỏng này bạn vẫn nhận lại đủ 500 triệu.
Ba tháng còn lại bạn không gửi nữa, nên cũng không có lãi cho ba tháng đó. Đó là thời gian sinh lời bạn bỏ qua, không nằm trong con số thiệt hại ở trên.
Chọn kỳ hạn theo ngày cần tiền, không chỉ theo lãi suất
Nếu biết trước khoảng tháng 9 sẽ cần tiền, một kỳ hạn ngắn hơn có lãi suất thấp hơn vẫn có thể cho nhiều tiền lãi hơn thực tế, vì bạn không phải rút giữa kỳ. Công cụ có chế độ “Ngày cần tiền so với ngày đáo hạn” để đặt ngày gửi, kỳ hạn và ngày cần tiền cạnh nhau, tính theo số ngày thực tế chia 365.
Hai cách tính cho con số hơi khác nhau; trang luôn ghi con số nào thuộc cách nào.
Tự thử trong vài phút
- Mở Tính với số của tôi. Công cụ mở sẵn ví dụ này ở chế độ “Lãi theo kỳ hạn (tính theo tháng)”, với “Rút sau bao nhiêu tháng” là 9. Bấm “Xem kết quả” và đọc ba dòng “Lãi thực nhận”, “Lãi đáng ra được nếu tính theo kỳ hạn” và “Thiệt hại do rút trước hạn”.
- Trong phần “Tiền có sẵn khi bạn cần không?”, bấm “Rút khi hết kế hoạch (tháng 12)” — với một kỳ duy nhất, đó cũng là ngày đáo hạn. Lãi thực nhận thành 27.500.000 ₫ và thiệt hại về 0.
- Bấm “Hoàn tác lần thử” để quay lại mốc tháng 9, rồi thử “Rút trước đáo hạn đầu 1 tháng (tháng 11)”: chỉ sớm một tháng mà gần như mất trọn lãi kỳ hạn.
- Thay “Lãi suất” và “Lãi suất cho kỳ hạn đang dở” bằng đúng mức trong thỏa thuận tiền gửi của bạn.
Phép tính chạy ngay trên trình duyệt; công cụ không tự lưu lại kế hoạch khi tải lại trang.
Câu hỏi để tự trả lời: khoản tiền này có ngày cần dùng cụ thể không, và kỳ hạn bạn chọn kết thúc trước hay sau ngày đó?
Đối chiếu trước khi quyết định
Mức lãi rút trước hạn, việc có được rút một phần hay không, cách đếm ngày đầu và ngày cuối kỳ đều do thỏa thuận tiền gửi của bạn quy định. Công cụ không mô phỏng rút một phần, ngày nghỉ hay cách làm tròn của từng hợp đồng; hãy đọc điều khoản rút trước hạn hoặc hỏi nơi nhận tiền gửi trước khi chọn kỳ hạn.
Công cụ không dự báo lãi suất. Khi tái tục, lãi suất kỳ mới có thể khác kỳ cũ.
Đã có thỏa thuận tiền gửi trong tay? Tính với số của tôi →
Nguồn để đọc thêm
- Thông tư 14/2017/TT-NHNN về phương pháp tính lãi — cơ sở quy đổi lãi suất năm theo 365 ngày mà công cụ dùng cho cách tính theo ngày. Bản trên cơ sở dữ liệu pháp luật thương mại, không phải bản Công báo.
- Công báo: Văn bản hợp nhất 34/VBHN-NHNN (2024) — trang chính thức của văn bản hợp nhất về tiền gửi có kỳ hạn. Toàn văn cập nhật chưa được đọc lại cho bài này, nên bài không trích quy định cụ thể; điều khoản áp dụng cho bạn nằm trong thỏa thuận tiền gửi.
Ví dụ do FinHome xây dựng; mọi con số được đối chiếu với công cụ ngày 30/09/2026, làm tròn đến đồng. Bài soạn với hỗ trợ AI, chưa được chuyên gia độc lập thẩm định, không phải tư vấn tài chính hay pháp lý.